TVA d’un volet roulant posé : les trois taux possibles
Un volet roulant fourni et posé par une entreprise peut relever de trois taux de TVA : le taux normal de 20 %, et deux taux réduits, à 10 % et à 5,5 %. Le taux d’un chantier ne dépend pas de la marque du volet, mais de trois éléments : la nature des travaux, le logement qui les reçoit et la façon dont le matériel est acheté.
Les trois taux de TVA d’un chantier de volets roulants
| Taux | Travaux concernés | Texte |
|---|---|---|
| 5,5 % | rénovation énergétique, dont l’installation de volets isolants | code général des impôts, art. 278-0 bis A |
| 10 % | amélioration, transformation et aménagement d’un logement de plus de deux ans | code général des impôts, art. 279-0 bis |
| 20 % | matériel acheté par le client, locaux non habitables, surface de plancher augmentée de plus de 10 % | taux normal |
Synthèse de la fiche du ministère de l’Économie du 11 décembre 2025. Le taux d’un chantier précis figure sur son devis.
Ce tableau résume la règle générale ; il ne dit pas quel taux s’applique à un chantier donné. Le taux d’un cas particulier se lit sur le devis, établi après la visite et le relevé des cotes. Pour un ordre de grandeur des montants, nos articles sur le prix d’un volet roulant aluminium posé et sur le prix d’un volet roulant PVC avec pose détaillent les fourchettes relevées en Mayenne.
Ce qui fixe le taux d’un chantier
Trois questions suffisent à situer un chantier. La première porte sur les travaux : rénovation énergétique, simple amélioration du logement, ou agrandissement. La deuxième porte sur le logement : son ancienneté et son usage d’habitation. La troisième porte sur le matériel : fourni et facturé par l’entreprise qui le pose, ou acheté à part par le client. La suite de cet article reprend ces trois questions dans l’ordre.
Le taux de 5,5 % et les volets roulants isolants
Le taux de 5,5 % vise les travaux d’amélioration de la performance énergétique d’un logement achevé depuis plus de deux ans, au titre de l’article 278-0 bis A du code général des impôts. La fiche du ministère de l’Économie range parmi eux les matériaux d’isolation thermique et cite expressément les volets isolants, à côté des parois vitrées et des portes d’entrée donnant sur l’extérieur.
La doctrine fiscale précise que le taux réduit porte sur des prestations de pose ou d’installation, et non sur la simple vente du matériel. Elle range l’installation de volets isolants dans l’isolation thermique, au même titre que les protections solaires mobiles. Ce que la fermeture apporte à l’isolation d’une fenêtre fait l’objet de notre article sur la question de savoir si les volets sont un bon isolant thermique.
Des critères techniques fixés par arrêté
Un volet isolant, au sens fiscal, répond à des caractéristiques techniques précises. Elles sont fixées par un arrêté du 4 décembre 2024, entré en vigueur le 1er janvier 2025, que reprend le Bulletin officiel des finances publiques. Ces critères portent sur le produit lui-même et sur sa mise en œuvre ; ils ne se résument pas au mot « isolant » sur une fiche commerciale.
Le client n’a pas à attester lui-même de ces critères. La doctrine précise que le preneur des travaux n’atteste pas du respect des critères techniques : il certifie les conditions qui le concernent, comme l’ancienneté et l’usage du logement. La qualification du produit relève du professionnel, et le taux retenu pour chaque ligne apparaît sur le devis.
Un chantier qui réunit plusieurs taux
Un même devis peut réunir des travaux de taux différents. La règle fiscale traite chaque opération comme distincte, mais quand des éléments non accessoires de taux différents forment une seule prestation indissociable, c’est le taux le plus élevé qui s’applique à l’ensemble. À l’inverse, deux prestations sans lien entre elles gardent chacune leur taux, même si elles figurent sur le même devis.
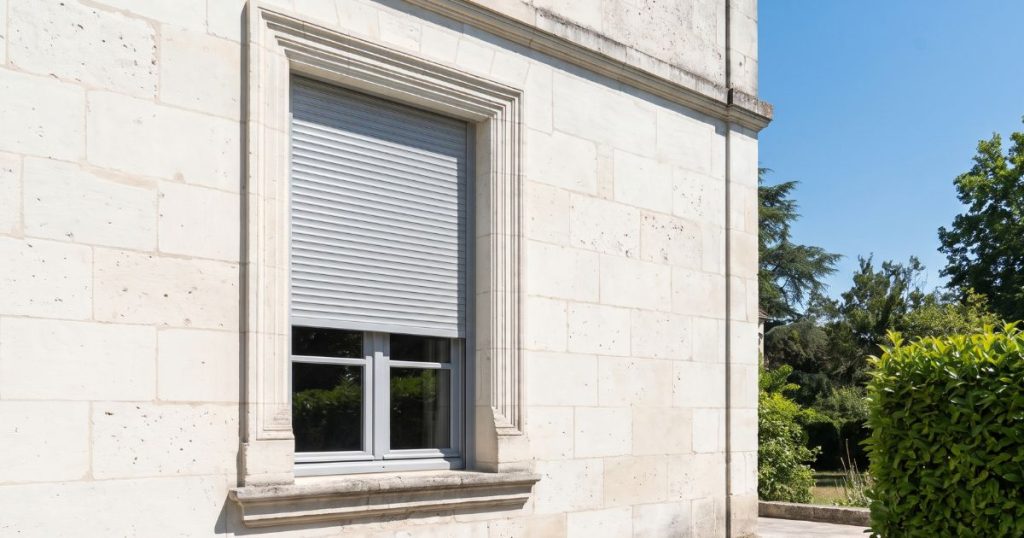
Des volets roulants posés chez nos clients
Trois chantiers récents de volets roulants solaires.


Le taux de 10 % en logement de plus de deux ans
Le taux de 10 % concerne les travaux d’amélioration, de transformation et d’aménagement d’un logement, au titre de l’article 279-0 bis du code général des impôts. Il s’applique aux travaux qui n’entrent pas dans la rénovation énergétique à 5,5 %. Le texte en exclut la part correspondant à la fourniture d’équipements électroménagers ou mobiliers, et celle de certains gros équipements.
Un logement achevé depuis plus de deux ans
Les deux taux réduits partagent les mêmes conditions de logement. Celui-ci doit être achevé depuis plus de deux ans à la date de début des travaux, et affecté à un usage d’habitation ou destiné à l’être à l’issue du chantier. Le ministère précise qu’il peut s’agir d’une résidence principale comme d’une résidence secondaire.
C’est la date de début des travaux qui compte, et non celle de la signature. Une maison achevée il y a vingt mois ne remplit pas encore la condition ; la même maison, quatre mois plus tard, la remplit. Pour une construction récente, mieux vaut donc vérifier sa date d’achèvement avant de comparer des devis et de fixer la date du chantier.
Les cas où la TVA d’un volet roulant reste à 20 %
Le taux normal de 20 % s’applique dès qu’une condition des taux réduits manque. La fiche du ministère cite les travaux sur des locaux qui ne sont pas affectés à l’habitation, comme des bureaux ou des bâtiments agricoles, ceux qui augmentent la surface de plancher des locaux existants de plus de 10 %, et ceux qui conduisent à une surélévation ou à une addition de construction.
Le matériel acheté par le client
Seuls les travaux et équipements facturés directement au client par une entreprise relèvent des taux réduits. Un volet acheté par le particulier lui-même reste au taux normal de 20 %, et seule la prestation de pose de l’entreprise peut alors bénéficier d’un taux réduit. Ce cas ne se présente pas chez Kalio Menuiserie : nous fournissons et posons toujours nos volets, et ne posons pas un volet acheté ailleurs.
Construction neuve et agrandissement
Un logement neuf ne remplit pas la condition d’ancienneté : les travaux qui concourent à la production d’un immeuble neuf sont exclus des taux réduits prévus pour la rénovation. Il en va de même d’une extension qui augmente la surface de plancher existante de plus de 10 %. Les volets posés dans ces deux situations ne relèvent pas des taux réduits décrits ici, et le devis indique le taux retenu.
Plus d’attestation depuis mars 2025 : une mention sur le devis
Depuis le 1er mars 2025, le client ne remet plus d’attestation à l’entreprise pour bénéficier d’un taux réduit. Une simple mention sur le devis ou la facture, par laquelle il certifie que les conditions du taux de 5,5 % ou de 10 % sont remplies, suffit désormais. Ce que doit porter un devis de volets roulants est détaillé dans notre article sur les mentions à vérifier avant de signer.
Cette mention n’est pas une formalité sans portée. Selon le Bulletin officiel des finances publiques, elle engage la responsabilité du client, regardé comme ayant certifié lui-même ces éléments et tenu de pouvoir les justifier sur demande. Si une mention se révèle inexacte de son fait, il est solidairement tenu de payer le complément de taxe.
En cas de doute sur le taux
La doctrine indique que, en cas de doute, le client peut se rapprocher de la direction départementale des finances publiques du lieu de l’immeuble, en lui communiquant les documents qui décrivent les travaux. Elle rappelle que seule l’administration fiscale est habilitée à se prononcer sur le taux de TVA applicable ; ni un assureur ni un organisme spécialisé ne peut le faire à sa place.
Les factures de volet roulant à conserver
Le client doit conserver une copie du devis ou des factures jusqu’au 31 décembre de la cinquième année suivant la réalisation des travaux ou l’émission des factures, selon le type de travaux. Pour un chantier achevé en 2026, cela mène au moins jusqu’à la fin de 2031. Ce sont ces documents qui portent la mention certifiant les conditions du taux réduit.
Le plus simple est de garder ensemble le devis signé, la facture finale et les documents qui établissent l’ancienneté du logement. Ce sont ces pièces qui permettent au client de justifier, sur demande du service des impôts, les conditions qu’il a certifiées sur le devis ou la facture. Un classement par chantier évite de les chercher des années plus tard.
Vos questions fréquentes
Oui, la condition d’occupation est la même : le ministère de l’Économie précise que les logements peuvent être occupés à titre de résidence principale ou secondaire. Les autres conditions restent à remplir, notamment un logement achevé depuis plus de deux ans et affecté à l’habitation, et des travaux qui entrent dans le champ du taux réduit. Le taux retenu figure sur le devis.
Oui. Les locataires figurent parmi les bénéficiaires cités par le ministère de l’Économie, comme les propriétaires occupants, les propriétaires bailleurs et les occupants à titre gratuit. Le taux réduit dépend ensuite du logement et de la nature des travaux, pas de la qualité de celui qui les commande. C’est le client qui certifie les conditions sur le devis ou la facture.
Pas si elle est achetée seule. Le taux réduit vise les équipements fournis et facturés par l’entreprise dans le cadre de la prestation de travaux qu’elle réalise. Une télécommande achetée à part, sans pose, est une simple fourniture et relève du taux normal de 20 %. Le taux de chaque ligne apparaît sur le devis ou la facture.
Oui. Les sociétés civiles immobilières figurent parmi les bénéficiaires cités par le ministère de l’Économie. Les conditions sont les mêmes que pour un particulier : un logement achevé depuis plus de deux ans, affecté à l’habitation ou destiné à l’être, et des travaux éligibles. Des locaux professionnels détenus par la SCI, comme des bureaux, relèvent en revanche du taux normal.
Oui, sous les mêmes conditions. Le ministère de l’Économie cite les syndicats de copropriétaires parmi les bénéficiaires, à côté des propriétaires et des locataires. Le logement doit être achevé depuis plus de deux ans et affecté à l’habitation, et les travaux doivent entrer dans le champ du taux réduit. Le taux de chaque ligne se lit sur le devis.
Conclusion : le taux de TVA se lit sur le devis
La TVA d’un volet roulant posé dépend de trois éléments : les travaux, le logement et la façon dont le matériel est acheté. Le taux de 5,5 % vise la rénovation énergétique, dont les volets isolants ; le taux de 10 % les autres travaux d’amélioration d’un logement de plus de deux ans ; le taux normal de 20 % tous les cas qui sortent de ces conditions.
Aucun article ne peut dire à l’avance quel taux s’applique à votre chantier. C’est le devis qui le fixe, ligne par ligne, après la visite et le relevé des cotes, qui sont gratuits. Pour obtenir le vôtre, demandez un devis de volets roulants ou appelez-nous au 07 81 68 83 94.
Sources
Ministère de l’Économie, TVA à taux réduit : pour quels travaux ?, fiche du 11 décembre 2025.
BOFiP, TVA – Taux réduits – Travaux d’amélioration de la qualité énergétique, BOI-TVA-LIQ-30-20-95.
BOFiP, TVA – Taux réduits – Travaux portant sur des locaux à usage d’habitation achevés depuis plus de deux ans – Modalités d’application, BOI-TVA-LIQ-30-20-90-40.