Fenêtres et dégât des eaux : reconnaître les dommages
Un dégât des eaux ne se limite pas au sol et aux murs. Une inondation, une infiltration par la toiture ou une fuite qui dure finissent par atteindre les fenêtres, en particulier leurs parties basses et leurs dormants. Le dégât des eaux est d’ailleurs le premier sinistre du logement en France, avec près de 2 millions de déclarations par an et un coût moyen d’environ 1 200 € par sinistre.
Trois situations reviennent souvent. L’inondation, qui noie les menuiseries basses et les seuils. L’infiltration par la toiture ou une gouttière, qui ruisselle le long des tableaux et gorge le bois. Et la fuite persistante, plus sournoise, qui entretient une humidité chronique autour de l’ouverture. Dans les trois cas, ce sont surtout les fenêtres en bois qui souffrent.
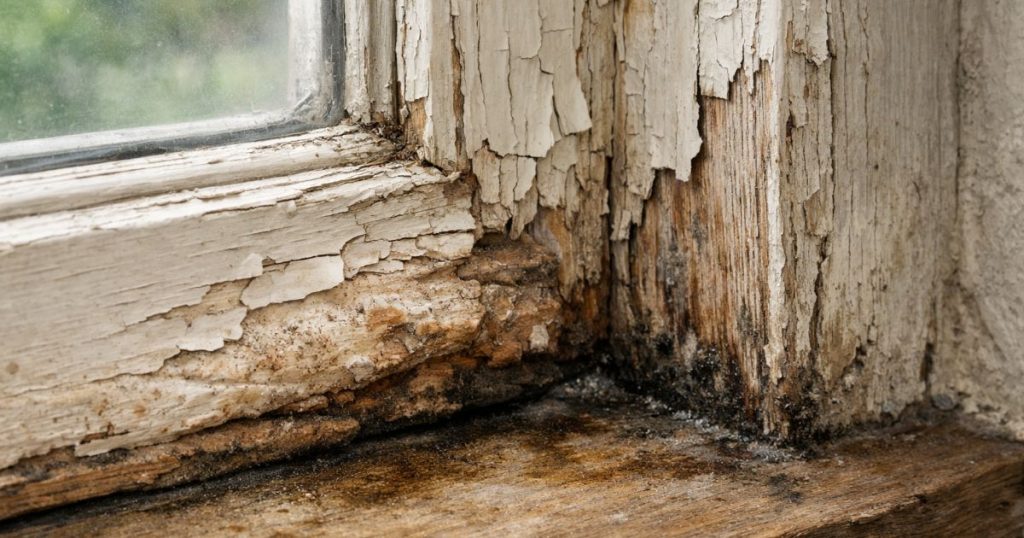
Bois gonflé, dormant pourri, buée : les signes qui imposent le remplacement
Certains signes ne trompent pas : un bois qui gonfle et se déforme au point que la fenêtre ferme mal, un dormant qui noircit ou s’effrite sous le doigt, une buée persistante entre les vitres signalant un double vitrage noyé, ou des traces de moisissure sur les tableaux. Quand l’eau a séjourné, un simple ponçage ne suffit plus : la menuiserie doit être remplacée pour retrouver l’étanchéité.
Déclarer le sinistre à votre assurance : délais et étapes
Dès que vous constatez les dégâts, le temps compte. La loi impose de déclarer un dégât des eaux à votre assurance dans un délai de 5 jours ouvrés après sa découverte, en application de l’article L113-2 du Code des assurances. Passé ce délai, l’assureur peut réduire, voire refuser, l’indemnisation.
Avant même la déclaration, quelques gestes protègent votre dossier : coupez l’arrivée d’eau et l’électricité si nécessaire, photographiez les fenêtres et les dommages sous tous les angles, et conservez tout ce qui prouve l’ampleur du sinistre. Ces preuves seront précieuses pour l’expert.
Les étapes, de la découverte à l’expertise
La déclaration se fait auprès de votre assureur, accompagnée d’un constat amiable dégât des eaux si un tiers est impliqué, voisin ou syndic. L’assureur mandate ensuite un expert pour évaluer les dommages, une étape fréquente dès que le montant dépasse 1 600 €. C’est à ce moment qu’un devis de remplacement détaillé, établi par un professionnel, prend toute son importance : il chiffre précisément ce qui doit être remplacé.
Ce que l’assurance prend en charge : vétusté, valeur à neuf, franchise
La prise en charge n’est pas automatiquement intégrale. L’indemnisation classique se calcule en déduisant la vétusté : l’assureur verse la valeur de remplacement du bien au jour du sinistre, moins un coefficient tenant compte de son âge et de son usure. Une fenêtre ancienne sera donc indemnisée en dessous du prix du neuf.
Beaucoup de contrats proposent une garantie valeur à neuf, qui supprime cette déduction dans la limite d’un plafond contractuel : l’assureur complète alors l’indemnité pour se rapprocher du coût réel du remplacement. À cela s’ajoute la franchise, la part qui reste à votre charge. Kalio Menuiserie n’est pas assureur : les conditions exactes dépendent de votre contrat, et il est toujours utile de les vérifier avec votre assureur avant d’engager les travaux.
Vétusté ou valeur à neuf : deux logiques d’indemnisation
Concrètement, deux contrats couvrant le même sinistre peuvent aboutir à des montants très différents. Avec une simple couverture, une fenêtre de vingt ans se verra appliquer une décote parfois importante. Avec une garantie valeur à neuf, l’écart avec le prix réel se réduit fortement. D’où l’intérêt de relire votre contrat au moment du sinistre, plutôt que d’attendre le décompte final.
Quel matériau après un dégât des eaux : PVC ou aluminium
Remplacer à l’identique n’est pas toujours la bonne idée. Si l’eau a détruit une fenêtre en bois et que l’humidité reste un risque, par exemple en rez-de-chaussée inondable ou près d’une source d’infiltration mal résolue, mieux vaut changer de matériau. Le PVC et l’aluminium sont insensibles à l’eau et ne pourrissent pas.
| Matériau | Comportement à l’eau | Après un sinistre |
|---|---|---|
| PVC (Neobaie) | Insensible, ne pourrit pas | Recommandé, meilleur rapport prix |
| Aluminium (Wibaie) | Insensible, très durable | Recommandé, grandes baies |
| Bois massif | Sensible à l’humidité chronique | À éviter en zone humide |
En PVC, les gammes Confort+ et Premium de Neobaie atteignent jusqu’à 1,2 W/m².K sur dimensions de référence, avec un entretien réduit à un nettoyage à l’eau savonneuse. L’aluminium de Wibaie convient aux grandes ouvertures et aux styles contemporains. Le bois garde son intérêt sur un bâti sec et de caractère, mais il est déconseillé là où l’humidité risque de revenir.
Combien coûte le remplacement et le rôle du devis assurance-compatible
Le prix d’un remplacement dépend du matériau, de la typologie et de la pose. À titre de repère, une fenêtre PVC posée en remplacement se situe entre 650 € à 1 200 €. La TVA à 5,5 % s’applique si votre logement a plus de deux ans et que la même entreprise fournit et pose les menuiseries.
| Remplacement (PVC posé) | Budget indicatif |
|---|---|
| 1 fenêtre | 650 € à 1 200 € |
| 5 fenêtres | 3 300 € à 6 000 € |
Exemple de budget pour quelques fenêtres
Pour cinq fenêtres PVC à remplacer après un sinistre, comptez un budget indicatif de 3 300 € à 6 000 € posé. Ce chiffre reste une base : seul un relevé de cotes sur place permet un devis ferme. Et c’est précisément ce devis détaillé qui sert de pièce au dossier d’assurance.
Un devis clair, poste par poste, facilite le travail de l’expert et accélère l’accord de prise en charge. Kalio Menuiserie établit des devis détaillés, transmissibles à votre assureur, qui distinguent la dépose, la fourniture sur mesure et la pose. Un dossier lisible, c’est souvent une indemnisation plus rapide. Un dégât des eaux a endommagé vos fenêtres ? Kalio Menuiserie se déplace pour un diagnostic et un devis assurance-compatible sous 24h à domicile.
L’accompagnement Kalio Menuiserie : de l’urgence au remplacement
Un sinistre demande deux temps. D’abord l’urgence : sécuriser l’ouverture et poser une protection provisoire pour stopper les entrées d’eau et d’air en attendant la suite. Ensuite le remplacement définitif, une fois l’accord de l’assurance obtenu et la menuiserie fabriquée sur mesure.
Intervention rapide et mise en sécurité
Kalio Menuiserie intervient rapidement pour le diagnostic et la mise en sécurité : sous 24h en Mayenne et sous 48 à 72h sur les départements plus éloignés de la zone. Le remplacement définitif suit ensuite le calendrier normal d’une fenêtre sur mesure, prise de cotes, fabrication par Neobaie ou Wibaie puis pose, soit plusieurs semaines. Chaque chantier est couvert par la garantie décennale, et un interlocuteur unique suit votre dossier du sinistre à la réception, sur toute la Mayenne et sa zone d’intervention.
Vos questions fréquentes
Vous disposez de 5 jours ouvrés à compter de la découverte du sinistre pour le déclarer à votre assureur, en application de l’article L113-2 du Code des assurances. Ce délai court à partir du moment où vous constatez les dégâts, pas de la date de la fuite. Au-delà, l’assureur peut réduire ou refuser l’indemnisation. Mieux vaut donc déclarer sans attendre, photos à l’appui.
Pas toujours. L’indemnisation classique déduit la vétusté, c’est-à-dire l’usure de la fenêtre selon son âge, et une franchise reste à votre charge. Certains contrats incluent une garantie valeur à neuf qui limite fortement cette décote. Le montant dépend donc de votre contrat : Kalio Menuiserie n’est pas assureur, rapprochez-vous du vôtre pour connaître votre couverture exacte.
En zone humide chronique ou en rez-de-chaussée inondable, oui. Le bois massif reste sensible à l’humidité et risque de gonfler et pourrir à nouveau si le problème d’eau n’est pas définitivement résolu. Le PVC et l’aluminium, insensibles à l’eau, sont alors plus indiqués. Sur un bâti redevenu sec, le bois garde en revanche tout son intérêt.
Oui pour le remplacement, non pour la mise en sécurité. L’assureur mandate un expert qui constate les dommages ; engager le remplacement avant son passage expose à un refus de prise en charge. En revanche, les mesures conservatoires, bâcher, condamner une ouverture, évacuer l’eau, sont attendues de vous et n’ont pas à attendre. Conservez les justificatifs : ils entrent dans l’indemnisation.
Rien ne l’impose, mais l’écart d’aspect se voit. L’assurance n’indemnise que les menuiseries endommagées. Remplacer deux fenêtres sur huit laisse une façade hétérogène, surtout si les anciennes ont jauni ou grisé avec le temps. Beaucoup choisissent de compléter à leurs frais les ouvertures voisines pour conserver une teinte homogène.
Faire constater les dégâts avant de commander
Vos fenêtres ont souffert d’un dégât des eaux ? Ne laissez pas l’humidité s’installer. Kalio Menuiserie, artisan basé à Vaiges, vous accompagne du diagnostic au remplacement, avec un devis clair et compatible avec votre assurance. Découvrez nos fenêtres en Mayenne et demandez votre devis gratuit sous 24h.